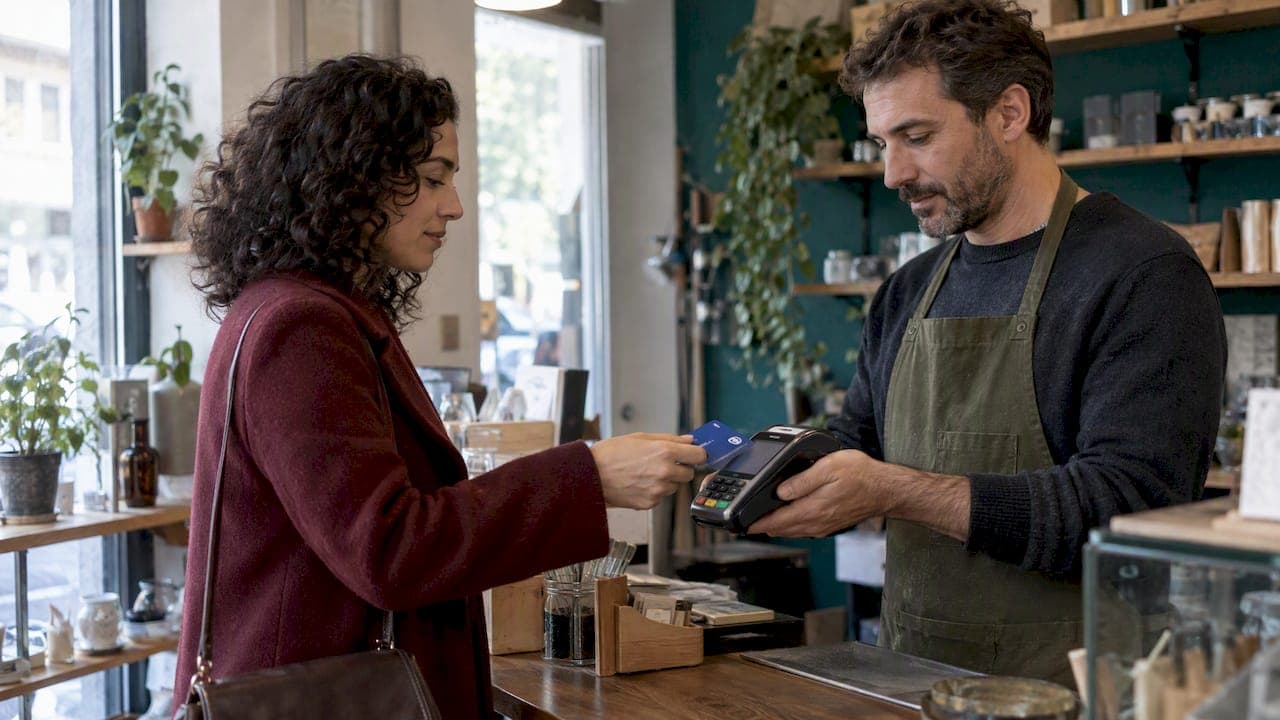
Sei alla cassa, tiri fuori il bancomat e ti senti dire: "Con la carta sono 50 centesimi in più". Oppure compri online e, al momento di pagare, il totale sale di qualche euro solo perché hai scelto la carta di credito o PayPal. La risposta breve è no: in Italia il supplemento per il pagamento con carta è vietato. L'art. 62 del Codice del Consumo vieta ai venditori di imporre spese aggiuntive legate al mezzo di pagamento scelto dal consumatore. Il divieto vale per il negozio sotto casa, per il bar e per l'e-commerce. In questa guida trovi cosa dice la legge, cosa fare se ti chiedono un sovrapprezzo e, se hai un'attività, come abbassare il costo del POS senza scaricarlo sul cliente e senza rischiare una sanzione.
In breve
- ✔ Chiedere un supplemento a chi paga con carta di credito, debito, prepagata o altri strumenti elettronici è vietato, in negozio e online.
- ✔ Il divieto vale per tutti gli esercenti, anche i più piccoli: tabaccherie, ferramenta, lavanderie, bar.
- ✔ L'Antitrust (AGCM) sanziona questa pratica: tra fine 2023 e 2024 ha multato sei società per un totale di 112.500 €.
- ✔ Chi vende deve accettare le carte per qualsiasi importo. Se rifiuta il pagamento rischia 30 € più il 4% della transazione.
- ✔ Se sei un esercente, la strada giusta è ridurre le commissioni POS e usare il credito d'imposta del 30%, non alzare il prezzo a chi paga con carta.
Indice
- Cosa dice la legge sul sovrapprezzo con carta
- Da qualche deroga al divieto totale
- Esempi pratici: quando il supplemento è vietato
- Le sanzioni per chi applica il supplemento
- Cosa fare se ti chiedono un supplemento
- Se hai un'attività: come gestire le commissioni senza ricaricarle
- Errori comuni da evitare
- Un caso reale: 3 € per la carta, 8 € per PayPal
- Il nostro punto di vista
- Riduci i costi del POS con Valutenze
- Domande frequenti
- Fonti
Cosa dice la legge sul sovrapprezzo con carta
In gergo si chiama credit card surcharge: è il supplemento che il venditore aggiunge al prezzo quando il cliente paga con uno strumento elettronico. Le regole italiane ed europee sono chiare.
Le norme di riferimento
- Art. 62 del Codice del Consumo (d.lgs. 206/2005): i venditori non possono imporre ai consumatori spese aggiuntive per l'uso di determinati strumenti di pagamento.
- Direttiva europea PSD2, recepita in Italia con il d.lgs. 218/2017: ha reso il divieto assoluto.
- Comunicazione AGCM alle imprese: l'Autorità ha ricordato che il divieto riguarda carte di credito o di debito, qualunque sia l'emittente, e gli altri strumenti di pagamento. Vale per tutti gli esercenti, anche di piccole dimensioni.
Quali pagamenti sono coperti
Il divieto non riguarda solo la carta di credito. Copre:
- carte di debito (il classico bancomat);
- carte di credito;
- carte prepagate;
- altri strumenti di pagamento elettronico, come i portafogli digitali usati online.
Il perimetro è europeo. Secondo il portale ufficiale dell'Unione, il divieto vale per tutti gli acquisti con carta, nei negozi fisici e online, in tutto il mercato interno dell'UE. Se compri da un sito con sede in un altro Paese UE, quindi, il supplemento per la carta non è comunque ammesso.
Da qualche deroga al divieto totale
La regola non è sempre stata così netta. Il d.lgs. 11/2010, che recepiva la prima direttiva sui servizi di pagamento, lasciava spazio ad alcune deroghe e alla possibilità di applicare sconti in base al mezzo scelto. Con il d.lgs. 218/2017, in attuazione della PSD2, il quadro è cambiato: oggi l'esercente non può più imporre supplementi né differenziare i prezzi in base al mezzo di pagamento.
C'è un passaggio che interessa molto chi gestisce un'attività. Nel 2026 il Consiglio di Stato (sentenza n. 2733/2026) ha esaminato la difesa di chi presentava il sovrapprezzo come uno "sconto non applicato" agli altri mezzi di pagamento. I giudici l'hanno definita un artificio verbale, non legittimo nel quadro attuale. In pratica, cambiare nome al supplemento non lo rende regolare: conta l'effetto sul prezzo che paga il cliente.

Esempi pratici: quando il supplemento è vietato
Ecco le situazioni che ci vengono segnalate più spesso, da famiglie e da titolari di attività.
| Situazione | È ammessa? | Perché |
|---|---|---|
| Bar che chiede 0,50 € in più per il caffè pagato col bancomat | No | È un supplemento legato al mezzo di pagamento |
| E-commerce che aggiunge 3 € al checkout se scegli la carta | No | Il divieto vale anche online |
| "Commissione PayPal" aggiunta al totale | No | Rientra negli altri strumenti di pagamento elettronico |
| "Sotto i 10 € solo contanti" | No | La carta va accettata per qualsiasi importo |
| Listino "pieno" per la carta e "scontato" per i contanti, studiato per recuperare la commissione | A forte rischio | Il Consiglio di Stato ha bocciato l'argomento dello "sconto non applicato" |
| Prezzo uguale per tutti, con commissioni POS assorbite dall'esercente | Sì | È il comportamento corretto |
L'obbligo di accettare la carta
Il supplemento va di pari passo con un altro obbligo. Chi vende prodotti o presta servizi, anche professionali, deve accettare almeno una carta di debito e una carta di credito. Dal 1° gennaio 2023, se rifiuti una transazione di qualsiasi importo, la sanzione è di 30 € più il 4% del valore della transazione, senza pagamento in misura ridotta. La regola deriva dall'art. 15, comma 4, del d.l. 179/2012.
Le sanzioni per chi applica il supplemento
L'Antitrust controlla davvero. Tra la fine del 2023 e il 2024 l'AGCM ha chiuso 11 procedimenti per credit card surcharge e ha multato sei società per un totale di 112.500 €.
Per un'attività i rischi sono tre:
- la sanzione dell'AGCM per pratica commerciale scorretta;
- la sanzione per il rifiuto della carta, se per evitare la commissione si dice al cliente "solo contanti";
- il danno alla reputazione: i clienti che si sentono trattati male lo raccontano, sempre più spesso anche nelle recensioni online.
Cosa fare se ti chiedono un supplemento
Se sei un consumatore e ti trovi davanti a un sovrapprezzo per la carta, segui questi passaggi.
- Fai presente il divieto con calma. Spesso basta ricordare che l'art. 62 del Codice del Consumo vieta il supplemento. Molti esercenti non conoscono la norma.
- Conserva le prove. Scontrino, ricevuta del POS, screenshot del carrello online con la voce aggiuntiva, foto del cartello "+0,50 € con bancomat".
- Segnala all'AGCM. L'Autorità interviene sulle pratiche commerciali scorrette, e molti dei procedimenti citati sono partiti proprio da segnalazioni di consumatori.
- Rivolgiti alla tua banca se l'addebito non è corretto. La Banca d'Italia ricorda che puoi contestare al tuo prestatore di servizi di pagamento un'operazione non autorizzata o non correttamente eseguita, subito e comunque entro 13 mesi dall'addebito, e cita anche il chargeback come tutela aggiuntiva, secondo le regole del circuito e del tuo contratto.
- Se la banca non risponde o la risposta non ti convince, puoi rivolgerti all'Arbitro Bancario Finanziario, l'organismo che risolve le controversie tra clienti e banche fuori dal tribunale.
Se la cifra è piccola, valuta tu quanto tempo dedicarci. Segnalare, però, aiuta anche gli altri clienti.
Se hai un'attività: come gestire le commissioni senza ricaricarle
Capiamo la frustrazione. Su ogni caffè, ogni piega dal parrucchiere o ogni notte in hotel paghi una commissione, e la tentazione di "girarla" al cliente è comprensibile. La legge però non lo consente, quindi conviene lavorare sul costo, non sul prezzo.
Supplemento al cliente e commissioni POS sono due cose diverse
- Il supplemento è ciò che tu chiederesti al cliente: vietato.
- Le commissioni sono ciò che tu paghi al tuo fornitore di servizi di pagamento: legittime e negoziabili.
Una parte di quelle commissioni è regolata a livello europeo. Il Regolamento UE 2015/751 fissa un tetto alle commissioni interbancarie: 0,20% per le carte di debito e prepagate e 0,30% per le carte di credito. Quello che paghi davvero, però, dipende anche dal margine del tuo fornitore, dai canoni del terminale e da eventuali costi fissi per operazione. È lì che si nascondono le differenze tra un contratto e l'altro.
Le leve concrete per spendere meno
- Leggi l'estratto mensile. Il tuo fornitore deve trasmetterti ogni mese l'elenco delle transazioni e le commissioni pagate. È il documento da cui partire.
- Usa il credito d'imposta. Se i ricavi e compensi dell'anno precedente non superano 400.000 €, puoi recuperare come credito d'imposta il 30% delle commissioni sulle transazioni tracciabili dei consumatori finali. Verifica con il tuo commercialista come compensarlo.
- Scegli la struttura di prezzo giusta. Uno scontrino medio basso (bar, edicola) e uno alto (hotel, artigiano) richiedono contratti diversi: percentuale pura, costo fisso per operazione, canone con soglia di transato.
- Elimina i doppioni. Terminali inutilizzati, canoni per servizi che non usi e noleggi rinnovati in automatico pesano ogni mese.
- Integra cassa e pagamenti. Un terminale di pagamento integrato in cassa riduce gli errori di battitura e semplifica la riconciliazione degli incassi, soprattutto se gestisci magazzino e appuntamenti.
Se vendi online
Il divieto vale anche nel checkout. Il costo dei pagamenti va messo nel conto economico del negozio online insieme a piattaforma, sviluppo e marketing: una stima dei costi di un e-commerce professionale ti aiuta a costruire margini che reggano senza voci aggiuntive per carta o PayPal.
Errori comuni da evitare
Per gli esercenti:
- ✘ Mettere il cartello "pagamenti con carta +2%" o "bancomat +0,50 €".
- ✘ Fissare una spesa minima per pagare con carta.
- ✘ Rinominare il supplemento "diritti di segreteria", "spese di gestione" o "sconto contanti": conta l'effetto, non il nome.
- ✘ Non leggere mai l'estratto commissioni e perdere il credito d'imposta del 30%.
- ✘ Rinnovare il contratto POS per anni senza confrontarlo con le alternative.
Per i consumatori:
- ✘ Pagare il supplemento senza chiedere e senza conservare la ricevuta.
- ✘ Aspettare troppo prima di contestare un addebito in banca.
- ✘ Confondere il supplemento dell'esercente con le commissioni che la tua banca ti applica secondo il contratto della carta: sono due rapporti diversi.
Un ultimo punto sulle bollette. Anche lì vale la regola generale sul metodo di pagamento, e conviene controllare ogni voce: nella nostra guida ai costi nascosti in bolletta trovi esempi pratici, e qui spieghiamo i vantaggi della bolletta elettronica.
Un caso reale: 3 € per la carta, 8 € per PayPal
Nel novembre 2024 l'AGCM ha sanzionato Saglietti S.r.l. con 40.000 €. La società vendeva online accessori e componenti per veicoli e applicava un supplemento di 3 € a chi pagava con carta e di 8 € a chi pagava con PayPal.

Facciamo due conti. Per arrivare a 40.000 € di sanzione con supplementi da 3 € servirebbero oltre 13.000 pagamenti con carta. Il guadagno di quella voce è minimo rispetto al rischio. Ottimizzare il contratto con il fornitore dei pagamenti, invece, porta un risparmio regolare, legale e senza contestazioni.
Il nostro punto di vista
Ogni settimana parliamo con titolari di bar, ristoranti, hotel, parrucchieri e artigiani che ci dicono la stessa cosa: "Il POS mi costa troppo". Hanno ragione a voler pagare meno. Sbagliano solo strada quando pensano di recuperare la commissione con un supplemento al cliente.
Il nostro lavoro parte dai dati: estratti delle commissioni, contratti, canoni, volumi di transato. Da lì vediamo dove si perde denaro e confrontiamo le condizioni del mercato. Non siamo un fornitore e non vendiamo terminali: siamo un referente unico, indipendente, che lavora per il cliente e non per una provvigione.
Lo stesso vale per luce, gas, internet e TARI. Il POS è spesso solo la prima voce che emerge: quando analizziamo i costi di un'attività, di solito troviamo margini anche nelle altre utenze.
Il messaggio è semplice. Non devi diventare un esperto di commissioni interbancarie o di Codice del Consumo. Ti serve qualcuno che lo sia al posto tuo.
Kristian
Riduci i costi del POS con Valutenze
Se hai un'attività e vuoi capire quanto paghi davvero per incassare con carta, parti dal nostro Check POS gratuito. Esaminiamo contratto ed estratti, ti diciamo se le condizioni sono in linea con il mercato e cosa puoi rinegoziare, senza che tu debba cambiare il prezzo ai clienti.
Per le imprese che vogliono un supporto continuativo c'è la Consulenza Completa per aziende e PMI, da 150 € all'anno: analisi di POS e commissioni, luce e gas, TARI aziendale, gestione multi-sede, pratiche e monitoraggio periodico. Per le famiglie, la Consulenza Annuale Privati costa 50 € all'anno e parte da un'analisi gratuita delle tue utenze. Se vuoi capire come confrontiamo le offerte energia, leggi la nostra analisi delle tariffe energia. Hai un dubbio specifico? Scrivici: richiedi un'analisi e scopri se puoi risparmiare.
Domande frequenti
Il negoziante può rifiutare il bancomat per importi piccoli?
No. Chi vende prodotti o presta servizi deve accettare almeno una carta di debito e una di credito per qualsiasi importo. Dal 2023 il rifiuto comporta una sanzione di 30 € più il 4% del valore della transazione.
Il supplemento è vietato anche per i pagamenti online?
Sì. Il divieto vale per gli acquisti nei negozi fisici e online in tutto il mercato interno dell'UE. Una voce aggiuntiva al checkout legata alla carta o a PayPal non è ammessa.
Un esercente può fare uno sconto a chi paga in contanti?
È un terreno a rischio. Il d.lgs. 218/2017 non consente di differenziare i prezzi in base al mezzo di pagamento, e il Consiglio di Stato ha definito un artificio presentare il supplemento come "sconto non applicato" agli altri mezzi. Se hai un'attività, la scelta più sicura è un prezzo unico per tutti.
Posso farmi restituire il supplemento che ho pagato?
Chiedilo prima all'esercente, con scontrino o ricevuta alla mano. Se l'addebito sulla carta non è corretto puoi contestarlo alla tua banca subito e comunque entro 13 mesi, e puoi segnalare la pratica all'AGCM.
Fonti
- AGCM: comunicazione alle imprese sul divieto di credit card surcharge
- AGCM: sanzione di 40.000 euro a Saglietti S.r.l.
- AGCM: chiusi 11 procedimenti per credit card surcharge
- Your Europe: pagamenti elettronici e in contanti
- Gazzetta Ufficiale: obbligo di accettare pagamenti con carta
- Consiglio di Stato, sez. VI, sentenza n. 2733/2026
- Banca d'Italia: domande e risposte sui pagamenti
- Banca d'Italia: provvedimento sulle commissioni e sul credito d'imposta
- Banca d'Italia: il costo sociale degli strumenti di pagamento in Italia