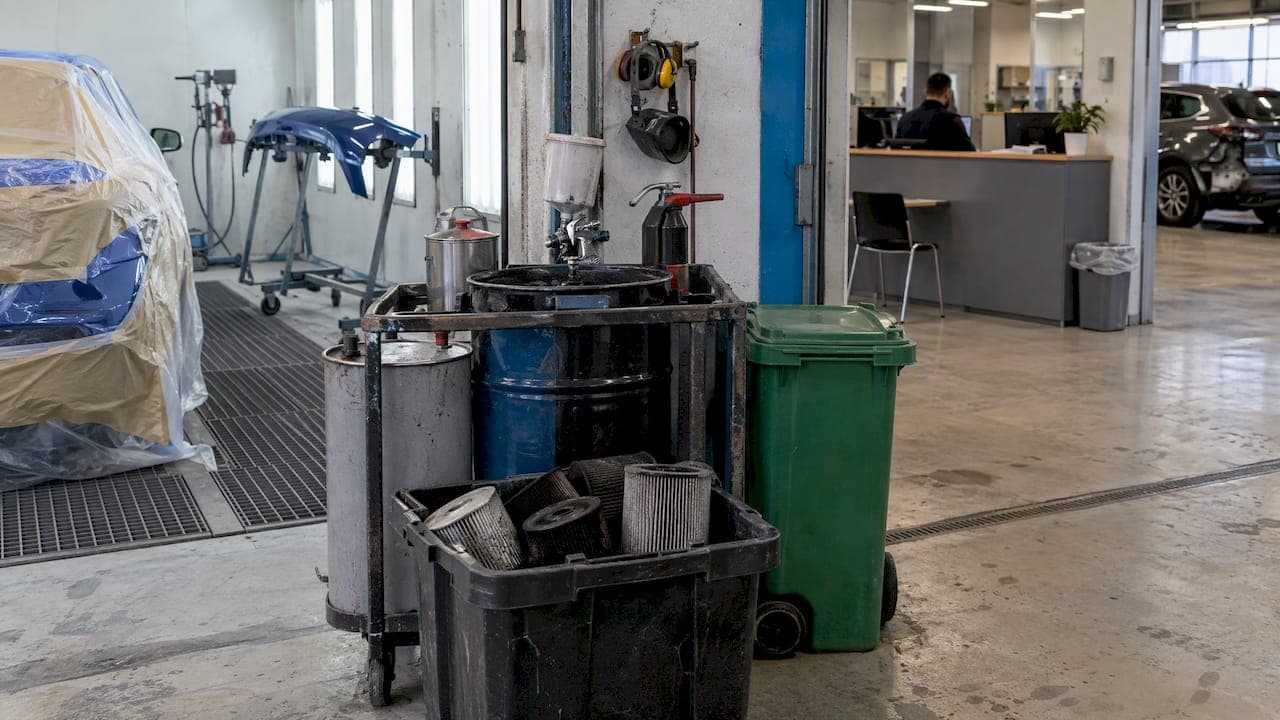
Per un'officina, una falegnameria, un laboratorio o un capannone, il problema è quasi sempre lo stesso: paghi già un operatore autorizzato per smaltire i tuoi rifiuti speciali, ma l'avviso TARI arriva calcolato su tutti i metri quadri, come se il Comune raccogliesse anche quei rifiuti. In pratica paghi due volte. La legge permette di non pagare la TARI sulle aree dove si formano rifiuti speciali, però l'esenzione non scatta da sola. Devi presentare la dichiarazione, dimostrare lo smaltimento con i documenti giusti e rispettare il regolamento del tuo Comune. In questa guida vediamo quali superfici escono dal calcolo, quali restano tassate, cosa cambia per bar e ristoranti e quali errori fanno perdere il diritto alla riduzione.
In breve
- ✔ Le aree dove produci rifiuti speciali in via continuativa e prevalente possono uscire dal calcolo TARI, ma solo se lo dichiari e lo documenti.
- ✔ Nel 2026 la Cassazione ha confermato che senza dichiarazione l'esenzione non si applica, anche se i rifiuti speciali li produci davvero.
- ✔ Uffici, servizi igienici, mense e spogliatoi restano quasi sempre tassati, anche in un'azienda produttiva.
- ✔ Bar e ristoranti producono soprattutto rifiuti urbani: per loro la leva vera sono la categoria giusta, le superfici corrette e le riduzioni per i rifiuti avviati al riciclo.
- ✔ Il regolamento comunale decide molti dettagli: percentuali, scadenze, moduli. Due attività uguali in due Comuni diversi possono avere esiti diversi.
Indice
- Rifiuti speciali e rifiuti urbani: la differenza che decide la bolletta
- Come si calcola la TARI per un'attività
- Quali superfici non pagano e quali sì
- La Cassazione nel 2026: niente esenzione senza dichiarazione
- Come ottenere l'esclusione: i passaggi
- Bar e ristoranti: cosa conta davvero nel 2026
- Gli errori che costano di più
- Un caso tipo
- Il nostro punto di vista
- Fatti affiancare da Valutenze
- Domande frequenti
- Fonti
Rifiuti speciali e rifiuti urbani: la differenza che decide la bolletta
La TARI serve a coprire i costi del servizio pubblico di gestione dei rifiuti urbani. Se un rifiuto non è urbano, il Comune non lo raccoglie, e quindi la superficie che lo produce non dovrebbe pagare per un servizio che non riceve.
I rifiuti speciali sono definiti dall'art. 184 del D.Lgs. 152/2006 (Testo Unico Ambientale). In parole semplici, sono speciali, tra gli altri:
- i rifiuti delle lavorazioni industriali e artigianali diversi da quelli urbani;
- i rifiuti da attività di costruzione e demolizione;
- i rifiuti di attività agricole, sanitarie e di trattamento rifiuti;
- i rifiuti pericolosi prodotti dalle attività economiche.
Prima del 2021 ogni Comune poteva "assimilare" alcuni rifiuti speciali agli urbani, cioè trattarli come urbani e tassarli. Con il D.Lgs. 116/2020 questo potere è venuto meno: il Ministero dell'Ambiente ha chiarito che la classificazione dei rifiuti è ora uniforme su tutto il territorio nazionale, senza più regolamenti di assimilazione locali.
Cosa significa per te: la domanda da farti non è più "il mio Comune li assimila?", ma "il rifiuto che produco in quella zona è urbano o speciale secondo la legge?". La risposta dipende dal tipo di rifiuto, non dalla tua attività in generale.
Un esempio pratico
Una carrozzeria produce, nella zona verniciatura e riparazione, fanghi di vernice, filtri, oli esausti e parti di ricambio sostituite: sono rifiuti speciali, che finiscono a un operatore autorizzato. Nell'ufficio accettazione e nel bagno dei clienti, invece, produce carta, plastica e indifferenziato come una qualsiasi abitazione: rifiuti urbani. La stessa azienda ha quindi superfici esenti e superfici tassate.
Come si calcola la TARI per un'attività
Per capire quanto vale l'esenzione devi sapere come è costruita la tariffa. Le utenze non domestiche pagano due quote:
- Quota fissa: dipende dalla superficie e da un coefficiente legato al tipo di attività. Secondo il D.P.R. 158/1999, si ottiene moltiplicando la quota unitaria al metro quadro per la superficie e per il coefficiente potenziale di produzione Kc.
- Quota variabile: dipende dalla quantità di rifiuti che, in teoria, la tua categoria produce per metro quadro (coefficiente Kd).
Ogni Comune sceglie il valore dei coefficienti all'interno degli intervalli fissati dal decreto e approva ogni anno le proprie tariffe. Per questo la stessa attività può pagare cifre molto diverse a Firenze, a Pontassieve o a Prato.
Attenzione anche al regime: non tutti i Comuni applicano la TARI come tributo. L'indagine ARERA sui corrispettivi del servizio rifiuti distingue la TARI tributo, calcolata in modo presuntivo, dalla tariffa puntuale corrispettiva, applicata dal gestore e spesso basata sulla misurazione dei conferimenti. Con la tariffa puntuale la corretta separazione dei rifiuti speciali conta ancora di più, perché ciò che conferisci al servizio pubblico viene pesato o contato.
Quanto può valere togliere i metri quadri giusti
Facciamo un esempio con numeri ipotetici, solo per capire l'ordine di grandezza. Un laboratorio artigiano occupa 400 m². Di questi, 150 m² sono il reparto produttivo dove si formano solo rifiuti speciali. Supponiamo una tariffa comunale di 2,00 € al m² per la quota fissa e 3,00 € al m² per la quota variabile.
| Situazione | Superficie tassata | Quota fissa | Quota variabile | Totale annuo |
|---|---|---|---|---|
| Tutto tassato | 400 m² | 800 € | 1.200 € | 2.000 € |
| Reparto escluso | 250 m² | 500 € | 750 € | 1.250 € |
| Differenza | 150 m² | 300 € | 450 € | 750 € |
Su cinque anni sono 3.750 €. Se invece il regolamento del tuo Comune prevede solo un abbattimento della quota variabile, il risparmio sarà minore: per questo il primo passo è sempre leggere le regole locali.
Quali superfici non pagano e quali sì
I regolamenti comunali seguono uno schema molto simile. Un regolamento TARI comunale pubblicato dal Dipartimento Finanze, ad esempio, stabilisce che nel calcolo della superficie non si tiene conto della parte dove si formano in via esclusiva rifiuti speciali, a condizione che il produttore ne dimostri il trattamento a proprie spese.
Di solito escono dal calcolo:
- le aree di lavorazione industriale o artigianale dove si producono in modo continuativo e prevalente rifiuti speciali;
- le aree intorno ai macchinari che fanno parte del ciclo produttivo, non solo il punto in cui sta la macchina;
- i magazzini di materie prime e di merci collegati in modo funzionale ed esclusivo all'attività produttiva, quando la legge e il regolamento lo prevedono.
Di solito restano tassati:
- uffici, reception, sale riunioni;
- servizi igienici, spogliatoi, mense e aree ristoro;
- magazzini di prodotti finiti destinati alla vendita o non collegati al ciclo produttivo;
- aree di vendita al pubblico e showroom.
Come ricordano le fonti di settore, l'esclusione non è un diritto universale ma una regola che il Comune disciplina nel suo regolamento: verifica sempre il testo locale prima di presentare la dichiarazione.
Quando non riesci a separare le aree
In molti locali rifiuti urbani e speciali si formano insieme: pensa a un'officina dove nello stesso spazio si lavora e si mangia un panino. Per questi casi molti Comuni prevedono percentuali di riduzione forfettarie per categoria di attività. Anche qui serve cautela: un regolamento TARI comunale chiarisce che anche con la percentuale forfettaria resta l'obbligo di presentare dichiarazione e documentazione, pena la perdita della riduzione. Applicare una percentuale "letta su internet" senza che il tuo regolamento la preveda ti espone a un accertamento per infedele dichiarazione.
La Cassazione nel 2026: niente esenzione senza dichiarazione
Il punto più importante dell'anno riguarda la procedura. Con l'ordinanza n. 5729 del 13 marzo 2026 la Cassazione ha ribadito che l'esenzione o la riduzione per le superfici che producono rifiuti speciali richiede il rispetto degli oneri dichiarativi previsti dalla legge e dal regolamento comunale. Nei mesi successivi la Corte è tornata sul tema: anche ItaliaOggi ha riportato che, senza la dichiarazione annuale, le superfici produttive di rifiuti speciali non possono essere esonerate.

Tradotto: non basta produrre rifiuti speciali e avere i formulari nel cassetto. Se non presenti la dichiarazione nei tempi e nei modi del tuo Comune, paghi la TARI piena, e in caso di contenzioso parti in svantaggio. Se hai ricevuto un avviso di accertamento su superfici che ritieni esenti, fallo valutare subito da un professionista abilitato al contenzioso tributario: i termini per il ricorso sono brevi e decorrono dalla notifica.
Come ottenere l'esclusione: i passaggi
- Mappa i locali. Prendi la planimetria e dividi le superfici: produzione, magazzini collegati, uffici, servizi. Indica per ogni zona quali rifiuti si formano.
- Classifica i rifiuti. Per ogni rifiuto speciale individua il codice EER corretto, insieme al tuo operatore autorizzato.
- Raccogli le prove. Contratto con l'operatore autorizzato, formulari di identificazione del rifiuto, registri di carico e scarico quando dovuti, fatture di smaltimento.
- Leggi il regolamento comunale. Cerca l'articolo sui rifiuti speciali: scadenze, moduli, eventuali percentuali forfettarie, documenti da allegare ogni anno.
- Presenta la dichiarazione. Indica le superfici escluse con la planimetria e allega la documentazione richiesta.
- Ripeti ogni anno quello che il Comune chiede. Molti regolamenti vogliono la prova annuale dello smaltimento: se salti un anno, rischi di perdere la riduzione proprio per quell'anno.
- Controlla l'avviso successivo. Verifica che i metri quadri e la categoria corrispondano a quanto hai dichiarato.
Se vuoi approfondire le altre riduzioni possibili, trovi una panoramica nella nostra guida su come ottenere la riduzione TARI.
Bar e ristoranti: cosa conta davvero nel 2026
Chi gestisce un bar o un ristorante spesso cerca "rifiuti speciali" sperando in un'esenzione. La realtà è diversa: avanzi di cucina, imballaggi, vetro, carta e plastica di un locale pubblico sono, nella grande maggioranza dei casi, rifiuti urbani. L'esenzione per rifiuti speciali quindi raramente si applica. Le leve di risparmio sono altre.
- La categoria giusta. Il D.P.R. 158/1999 prevede categorie distinte per ristoranti, trattorie, osterie, pizzerie e pub, per mense e birrerie, e per bar, caffè e pasticcerie. Sono tra le categorie con i coefficienti più alti, perché producono molti rifiuti per metro quadro. Un locale inserito nella categoria sbagliata può pagare molto più del dovuto.
- Le superfici corrette. Controlla che i metri quadri siano quelli calpestabili e che aree come cantine non utilizzate o locali chiusi non siano conteggiati senza motivo, secondo le regole del tuo regolamento.
- I dehors. Le aree esterne operative di solito pagano, spesso con regole proprie: verifica come le tratta il tuo Comune e se la superficie dichiarata corrisponde alla concessione reale.
- Il riciclo. Il Dipartimento Finanze indica tra le riduzioni obbligatorie quelle della quota variabile proporzionali ai rifiuti che il produttore dimostra di aver avviato al riciclo. Se conferisci vetro, oli alimentari o cartone a un operatore privato, conserva le attestazioni: possono valere uno sconto.
Lo stesso ragionamento vale per hotel, parrucchieri ed estetisti: prima di cercare esenzioni, controlla categoria e superfici. Per capire come si legge la tariffa del tuo Comune puoi partire dalla nostra guida sulle tariffe TARI spiegate.
Gli errori che costano di più
- ✔ Pensare che l'esenzione sia automatica. Senza dichiarazione paghi tutto, come ha ribadito la Cassazione.
- ✔ Escludere tutto il capannone. Uffici, bagni e mense restano tassati: dichiararli esenti porta ad accertamenti e sanzioni.
- ✔ Non avere i formulari. Senza prova dello smaltimento tramite operatore autorizzato, il Comune nega la riduzione.
- ✔ Conferire rifiuti speciali nei cassonetti. Oltre a perdere il diritto alla riduzione, rischi le sanzioni previste dal Testo Unico Ambientale per la gestione non corretta dei rifiuti.
- ✔ Usare percentuali forfettarie non previste. Vale solo ciò che dice il regolamento del tuo Comune.
- ✔ Dimenticare l'aggiornamento. Se cambi layout, sposti un reparto o amplii il magazzino, la dichiarazione va aggiornata.
- ✔ Non controllare l'avviso. Errori di categoria o di superficie si trascinano per anni se nessuno li segnala.
Un caso tipo
Per rendere concreto il percorso, ecco un esempio costruito su una situazione ricorrente, con numeri indicativi. Un'officina meccanica della provincia di Firenze occupa 600 m²: 380 m² di area riparazione, 80 m² di magazzino ricambi, 140 m² tra accettazione, ufficio, bagni e spogliatoio. Il titolare ha un contratto con un operatore per oli esausti, filtri e batterie, ma da anni paga la TARI su tutti i 600 m², perché nessuno ha mai presentato la dichiarazione.
Il percorso corretto è questo:
- si verifica nel regolamento comunale quali aree e quali magazzini possono essere esclusi;
- si prepara la planimetria con le zone distinte;
- si raccolgono contratto, formulari e fatture dell'ultimo anno;
- si presenta la dichiarazione per le superfici produttive, lasciando tassati ufficio, bagni e spogliatoio;
- si mette in calendario la documentazione annuale richiesta.
Il risultato dipende dalle tariffe e dalle regole locali, ma se il Comune riconosce l'esclusione dell'area riparazione, la superficie tassata può scendere in modo importante. Vale la pena anche verificare se le annualità passate possono essere recuperate: dipende dal regolamento e dai termini di legge, per cui va valutato caso per caso.
Il nostro punto di vista
Nel nostro lavoro vediamo spesso imprenditori che sanno di pagare troppo, ma non hanno il tempo di leggere un regolamento di quaranta pagine o hanno paura di sbagliare una dichiarazione. Hanno ragione ad averne: le sentenze del 2026 dicono chiaramente che la sostanza non basta, serve anche la forma.
Per questo il nostro approccio è sempre partire dai dati concreti: l'avviso TARI, la planimetria, i contratti di smaltimento. Non vendiamo energia né servizi rifiuti, e non abbiamo commissioni da fornitori: il nostro unico interesse è che tu paghi il giusto. Non devi diventare esperto di TARI. Devi avere un referente unico che controlli le carte, prepari le pratiche e ti avvisi quando qualcosa cambia.
La TARI, poi, è solo una voce. Chi ha un'attività produttiva paga spesso troppo anche su luce, gas e commissioni POS: guardare tutto insieme è il modo più rapido per trovare risparmi reali.
— Kristian
Fatti affiancare da Valutenze
Se vuoi sapere se la tua azienda sta pagando TARI su superfici che non dovrebbe pagare, puoi partire dall'analisi gratuita (check rapido), che costa 0 €. Se c'è margine di risparmio, la Consulenza Completa per Aziende e PMI parte da 150 € l'anno e comprende l'analisi TARI aziendale, le pratiche burocratiche e il monitoraggio periodico, anche per chi ha più sedi.
Con lo stesso referente puoi far controllare anche:
- i costi di luce e gas e i contratti in essere;
- le commissioni del POS, con il check POS gratuito;
- la convenienza di un impianto fotovoltaico e le opportunità di finanza agevolata per le imprese.
Per i passaggi operativi lato TARI trovi anche la nostra guida sui passaggi per ottimizzare la TARI. Quando vuoi capire se puoi risparmiare, richiedi un'analisi: ci mandi l'ultimo avviso TARI e ti diciamo cosa si può fare.
Domande frequenti
Chi smaltisce rifiuti speciali deve pagare anche la TARI?
Sì, sulle superfici che producono rifiuti urbani: uffici, bagni, mense, aree vendita. Sulle aree dove si formano in via continuativa e prevalente rifiuti speciali, invece, puoi chiedere l'esclusione, presentando la dichiarazione e dimostrando lo smaltimento tramite operatore autorizzato.
Cosa si intende oggi per rifiuti assimilabili agli urbani?
Dal 2021 i Comuni non possono più assimilare i rifiuti speciali agli urbani con un proprio regolamento. La distinzione tra urbani e speciali la fa la legge nazionale, in base al tipo di rifiuto e all'attività che lo produce.
Quanto costa smaltire i rifiuti speciali?
Non esiste un prezzo unico: dipende dal codice EER, dalle quantità, dalla frequenza dei ritiri e dalla distanza dall'impianto. Conviene chiedere più preventivi a operatori autorizzati e confrontare il costo con il risparmio TARI ottenibile sulle superfici escluse.
Un ristorante può ottenere l'esenzione per rifiuti speciali?
Raramente, perché i rifiuti di un ristorante sono quasi sempre urbani. Le possibilità di risparmio reali stanno nella verifica di categoria e superfici e nelle riduzioni della quota variabile per i rifiuti avviati al riciclo, se il tuo Comune le disciplina.
Se non ho mai presentato la dichiarazione, posso recuperare gli anni passati?
Dipende dal regolamento comunale e dai termini di legge, e la giurisprudenza del 2026 è severa con chi non ha dichiarato. Prima di presentare istanze di rimborso, fai valutare la tua posizione e i documenti disponibili.
Fonti
- D.Lgs. 152/2006, Testo Unico Ambientale (Normattiva)
- Ministero dell'Ambiente, chiarimenti sul D.Lgs. 116/2020
- D.P.R. 158/1999, metodo normalizzato
- ARERA, indagine sui corrispettivi del servizio rifiuti
- Regolamento TARI comunale, art. 12 rifiuti speciali
- Regolamento TARI comunale, riduzioni e obblighi dichiarativi
- Cassazione n. 5729/2026, Rivista giuridica dei Comuni
- ItaliaOggi, Tari e dichiarazione sui rifiuti speciali
- Dipartimento Finanze, disciplina della TARI